離婚で持ち家はどうする?売却時期と財産分与の注意点 | 神奈川の新築・中古一戸建て、不動産情報ならME不動産神奈川
不動産コラム
column
不動産売却を学ぶ離婚で持ち家はどうする?売却時期と財産分与の注意点
2026.9.30
離婚を決意した際、大きな悩みとなりやすいのが「持ち家の扱い」です。
円満かつ損せずに整理するには、「売却時期の適切な判断」と「財産分与のルール」を把握しておくことが不可欠です。本記事では、持ち家の選択肢や売却タイミング、トラブルを防ぐ注意点までわかりやすくご紹介します。
- 離婚時の持ち家、選択肢は大きく分けて2つ
- 持ち家の財産分与はどう決まる?基本の考え方
- 持ち家を売却するなら「離婚前」か「離婚後」か?適切な時期を比較
- 「片方が住み続ける」場合の注意点とリスク
- 離婚で持ち家を売却・分与する際の手順
- 名義人と住宅ローンの正確な残債を確認する
- 不動産会社に査定を依頼し、現在の相場価格を知る
- 売却するか・住み続けるかを協議して決める
- 決定事項を「離婚協議書(公正証書)」に残す
- 不動産の売却手続きまたは名義変更を実行する
- 離婚の持ち家処分で後悔しないための4つの注意点
- まとめ
1.離婚時の持ち家、選択肢は大きく分けて2つ
離婚する際、持ち家の処分方法は「売却して現金化する」か「どちらか一方が住み続ける」のどちらかになります。
1-1.「売却して現金化」する
最も推奨されるのが、家を売却して住宅ローンを全額返済し、手元に残った現金(売却益)を夫婦で分ける方法です。不動産という「分けるのが難しい資産」を現金化することで、公平かつ明確に分けることができます。
1-2.「どちらか一方が住み続ける」
子供の転校を防ぎたい場合や、生活環境を変えたくない場合には、どちらか一方が家に残る選択肢もあります。ただし、住宅ローンの残債がある場合は、ローンの契約名義変更や連帯保証人の解除、代償金の支払いなど、手続き上の高いハードルが存在します。
2.持ち家の財産分与はどう決まる?基本の考え方
「持ち家を財産分与する」と言っても、具体的にどう分けるのかイメージしにくいかもしれません。まずは基本ルールと、住宅ローンがある場合の考え方を押さえましょう。
2-1.原則は夫婦で1/2ずつに分割する
婚姻期間中に夫婦で協力して築いた財産は、「清算的財産分与」が適用されます。そのため、結婚後に購入した持ち家は、名義がどちらか一方(例えば夫の単独名義)であっても、夫婦の協力によって築かれた「共有財産」とみなされ、原則1/2ずつに分割されます。
2-2.持ち家の分け方は「家の価値」と「ローン残高」で決まる
不動産を分ける際に最も重要なのは、「現在の家の価値(売却額・査定額)」と「住宅ローンの残高」を比べることです。このどちらが大きいかによって、分与の仕方は大きく2パターンに分かれます。
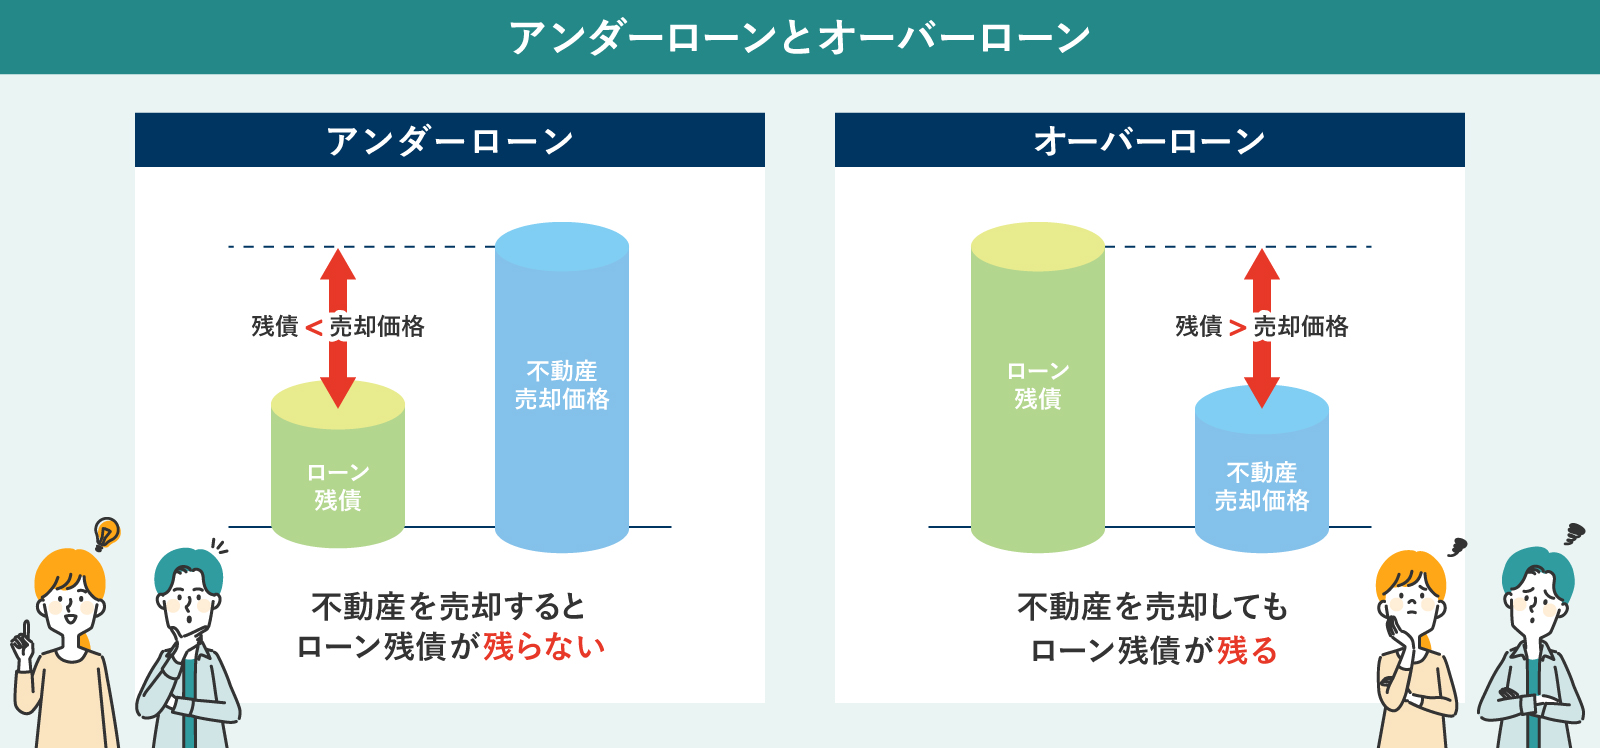
■アンダーローン(家の価値 > ローン残高)の場合
家を売却すればローンを完済でき、現金が手元に残る状態です。
家を売ってローンを全額返済したあと、手元に残った現金を夫婦で半分ずつ分けます。
■オーバーローン(家の価値 < ローン残高)の場合
家を売ってもローンを返しきれず、借金が残ってしまう状態です。
家に「プラスの資産価値」がないため、持ち家自体は財産分与の対象から外れます。
この場合、残った住宅ローンは夫婦で折半するのではなく、「ローンの名義人本人」が返済義務を負うことになります。
2-3.財産分与で押さえておくべき特殊ケース
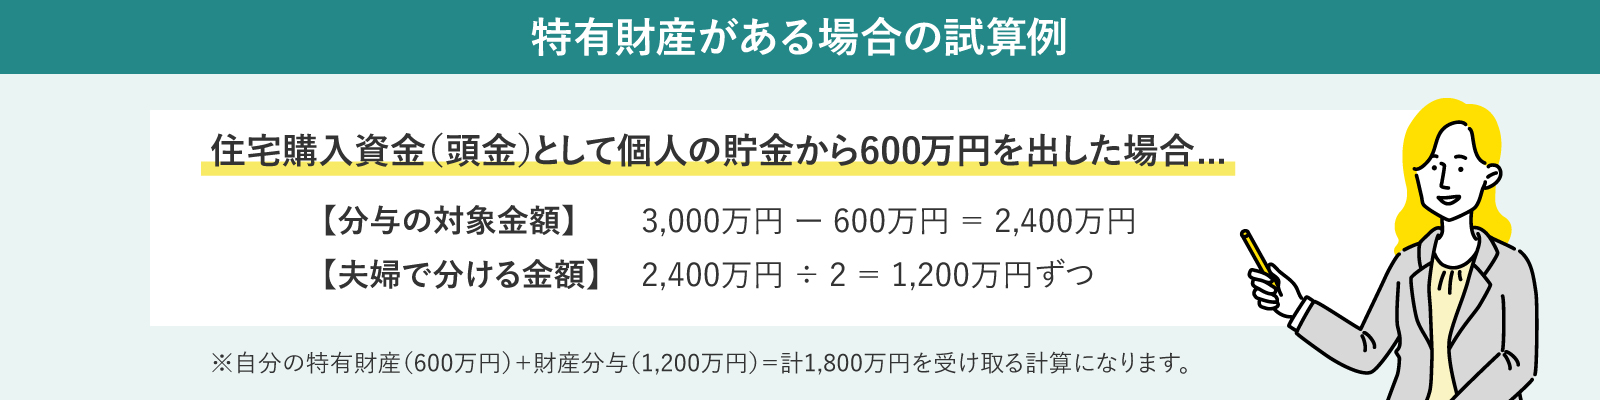
結婚前の貯金から頭金を出した場合や、親から住宅資金の援助を受けた場合は、その分は「特有財産(個人の財産)」とみなされます。そのため、家を売った価格から特有財産分を差し引いた「残り」を夫婦で半分ずつ分ける計算になります。
3.持ち家を売却するなら「離婚前」か「離婚後」か?適切な時期を比較
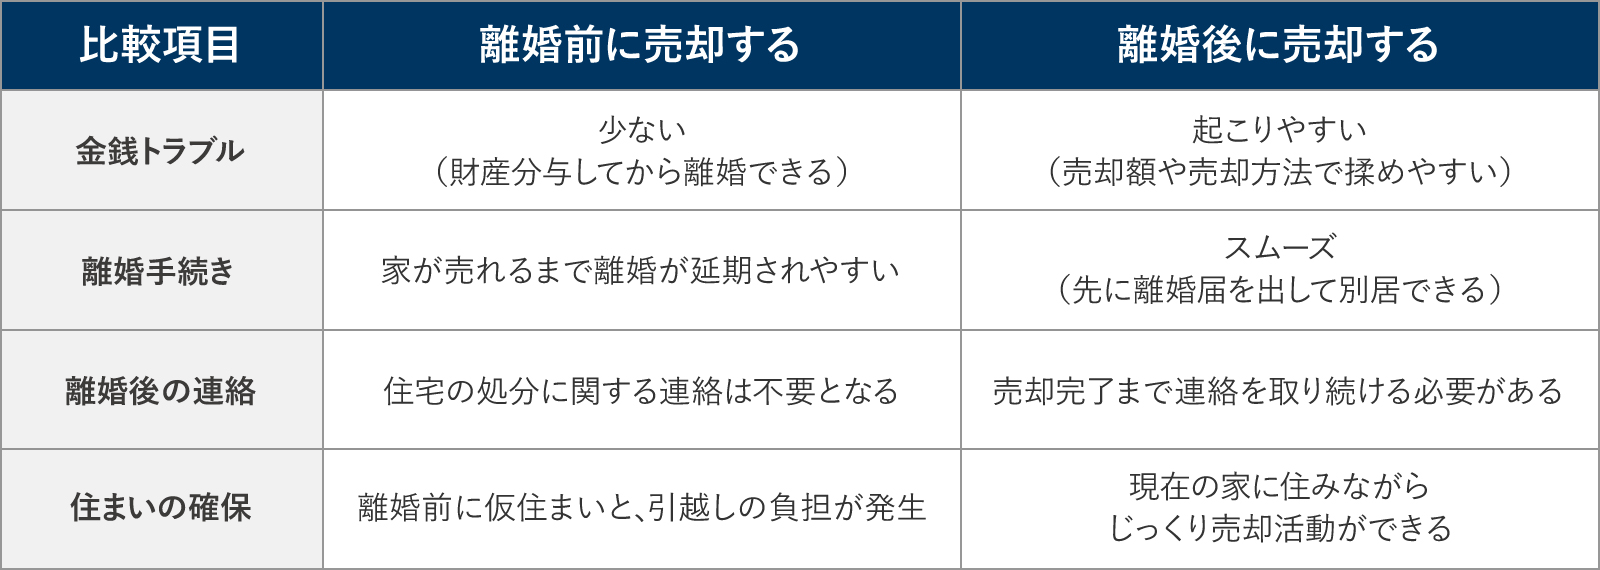
持ち家を売却する場合、「離婚手続きを終える前に売るか」「離婚届を出した後に売るか」によってメリット・デメリットが異なります。それぞれの特徴を比較してみましょう。
3-1.離婚前に売却するメリット・デメリット
離婚前に売却する最大のメリットは、ローンを完済し、手元に残った現金を綺麗に分与した状態で離婚できる点です。離婚後に金銭トラブルが発生するリスクがなくなります。
一方、売却と引渡しが完了するまで離婚届を出せないため、手続きが長引きやすいのがデメリットです。売却前の仮住まい探しや、一時的な引っ越し費用が必要になる点にも注意しましょう。
3-2.離婚後に売却するメリット・デメリット
離婚後に売却するメリットは、先に離婚届を出して別居・新生活を優先できる点です。離婚手続きを先行させるため、焦って不当な安値で買い叩かれるのを防ぎ、適正価格での売却を目指せる強みがあります。
ただし、売却が完了するまで元配偶者と連絡を取り続けなければならないのがデメリットです。途中で相手が売却手続きに協力しなくなったり、価格変更の話し合いが進まなくなるリスクにも注意が必要です。
3-3.【結論】あなたはどちらのタイミングで売るべき?
持ち家を「離婚前」と「離婚後」のどちらで売却すべきかは、「お金の清算の確実性」と「離婚手続きのスピード」のどちらを最優先したいかによって決まります。
売却時期の判断に迷った場合は、以下の基準を参考にご自身の状況に合う方を選んでみてください。
■「離婚前に売る」のが向いている人
・離婚後は元配偶者と連絡を断ちたい人
・財産分与の金額をきっちり確定させてから離婚したい人
■ 「離婚後に売る」のが向いている人
・とにかく早く離婚届を提出して別居・新生活を始めたい人
・売り急ぎによる値下げを避け、時間をかけて高値で売りたい人
4.「片方が住み続ける」場合の注意点とリスク
夫婦のどちらか片方が持ち家に住み続ける場合は、将来のお金や権利関係のトラブルに注意が必要です。立場や条件ごとのリスクを見ていきましょう。
4-1.夫(名義人)が残り、妻に出て行ってもらう場合
名義人と居住者が一致しているため、ローン手続き上のトラブルは最も少なく済みます。ただし、家に妻の財産権が含まれている場合、夫は妻へ「代償金」を支払う必要があります。代償金とは、家を売却しない代わりに、妻が本来受け取るはずだった財産分与分を支払うお金のことです。名義人にまとまった手持ち現金がないと協議が難航することがあります。
4-2.妻(子ども)が残り、夫(名義人)が住宅ローンを払い続ける場合
「養育費代わりに夫がローンを払い、妻子が住む」という取り決めは、最もトラブルが起きやすいパターンです。
離婚後に夫が転職や再婚などをすると、ローンの返済が途絶えるリスクが高くなります。万が一、夫がローンを滞納すれば金融機関に家を競売にかけられ、妻と子どもが突然強制退去に追い込まれる危険があります。
4-3.住宅ローンの「名義変更」や「借り換え」の難しさ
住宅ローンは「契約者本人が住むこと」を条件に低金利で融資されています。そのため、住まなくなる配偶者から残る側への名義変更は原則認められません。名義を自分に変えて住み続けるためには、残る側が自分単独で別の住宅ローンを借り換える必要がありますが、一定の年収や厳しい審査が必要となります。
■「片方が住み続ける」場合に後悔しないためのチェックリスト
・住まない側へ支払う「代償金(現金)」の準備ができるか
・ローン名義人の返済滞納リスクに対処できるか(養育費との相殺は極力避ける)
・残る側の名義で単独の「ローン借り換え」審査に通るか
・配偶者がローンの「連帯保証人」に入っている場合、保証人から外す手続きができるか
5.離婚で持ち家を売却・分与する際の手順
離婚に伴う持ち家の整理は、以下の5つのステップに沿って順番に手続きを進めましょう。
5-1.名義人と住宅ローンの正確な残債を確認する
まずは所有している家の「名義」と「住宅ローンの残債」を正しく把握します。
■名義の確認
権利証(登記識別情報)や登記事項証明書で、単独名義か共有名義かを確認します。
■残債の確認
金融機関から定期的(毎年秋頃)に届く「住宅ローン控除用の残高証明書」や、返済予定表で最新の残り金額を確認します。
5-2.不動産会社に査定を依頼し、現在の相場価格を知る
家がいくらで売れそうか、不動産会社に査定を依頼します。提示される査定額によって、アンダーローンかオーバーローンかが決まり、その後の選択肢(売却か居住か)が明確になります。適正な相場価格を知るために、必ず複数の不動産会社に査定を依頼しましょう。
5-3.売却するか・住み続けるかを協議して決める
ローンの残債と査定額を比較したうえで、夫婦で方針を話し合います。
■売却する場合
離婚前に売るか離婚後に売るか、売却益(または不足分)の分与・負担方法を決めます。
■住み続ける場合
誰が住むか、名義変更や借り換えが可能か、代償金の金額や支払い時期を取り決めます。
5-4.決定事項を「離婚協議書(公正証書)」に残す
話し合いで合意した内容は、口約束で終わらせず、必ず書面化しましょう。公証役場で「不払いがあれば給与などを差し押さえられる約束(強制執行認諾条項付きの公正証書)」にしておけば、相手のローンや代償金の未払いに即座に対処できます。 ※近くの公証役場は「日本公証人連合会 HP(全国の公証役場一覧)」から検索できます
5-5.不動産の売却手続きまたは名義変更を実行する
協議がまとまったら、決定した方針に従って実際の手続きに移ります。
■売却する場合
不動産会社と媒介契約を結び、売却活動を開始します。買い手が見つかったら売買契約を結び、引渡しと同時にローン完済・財産分与を行います。
■住み続ける場合
金融機関で住宅ローンの借り換えや名義変更の手続きを行い、必要に応じて不動産の所有権移転登記を完了させます。
6.離婚の持ち家処分で後悔しないための4つの注意点
持ち家の売却や財産分与を進める際、確認・知識不足による後からの大きなトラブルを防ぐため、以下の4つの注意点を必ずチェックしておきましょう。
■共有名義の場合は単独で売却・名義変更できない
夫婦の共有名義になっている場合、片方の独断で売却や名義変更はできません。必ず双方の合意と署名捺印が必要になります。
■口約束は絶対NG!必ず「公正証書」を作成する
「毎月ローンを払うから」「養育費代わりに住んでいいから」といった口約束は非常に危険です。万が一の不払いに備え、給与等を差し押さえられる「強制執行認諾条項付きの公正証書」を公証役場で作成しましょう。
■連帯保証人・連帯債務者の解除手続きを忘れない
離婚しても自動的に保証人は外れません。別の保証人を立てるか、住宅ローンの借り換えを行い、保証人から外す手続きを確実に実行してください。
■不動産の査定は必ず「複数社」に依頼して比較する
査定額が上がれば手元に残る財産分与額も増えます。損をしないためにも、必ず複数社の査定価格を比較しましょう。
まとめ
ここまで離婚時の持ち家の選択肢から、財産分与の計算方法、売却時期の比較、注意点まで詳しく解説してきました。最後に、本記事でご紹介した内容をおさらいします。
■ 持ち家の選択肢
・売却して現金化(推奨)
・どちらか一方が住み続ける
■ 財産分与のポイント
・原則は夫婦で50:50に分割
・アンダーローン:売却益を折半
・オーバーローン:財産分与の対象外(名義人が返済)
・特有財産(結婚前の貯金・親の援助)は予め控除
■ 売却時期の比較
・離婚前:金銭トラブルゼロ/手続きは長引きやすい
・離婚後:迅速に別居可能/売却まで連絡継続が必要・安売りリスク回避
■ 後悔しないための注意点
・共有名義は単独で売却・名義変更不可
・不払いに備え必ず「公正証書」を作成
・連帯保証人の解除・変更手続きを実行
・査定は必ず「複数社」に依頼して比較
離婚時の持ち家問題において、最もトラブルが少なく円満に整理できるのは「売却して現金化し、綺麗に分ける方法」です。しかし、売却か居住か、分与額がいくらになるかは全て「ローン残高」と「査定額」の比較で決まります。まずは正確な住宅ローンの残高確認と、不動産の一括査定から第一歩を踏み出してみましょう。
ME不動産神奈川では、無料査定のご依頼はもちろん、売却やお住み替えに関するご相談も承っております。「まずは相場だけ知りたい」という段階でも、ぜひお気軽にご相談ください。プロのアドバイザーが誠心誠意サポート致します。
お家のことで何かお困りの際は
ME不動産神奈川株式会社へご連絡ください!
046-294-0866
営業時間:9:00~18:30
新着コラム
お問い合わせ
人生最大のお買いものである住宅購入には、様々なお悩みや不安がつきものです
どんな些細なことでも構いませんので、まずはME不動産神奈川にお気軽にご相談ください。
046-294-0866
〒243-0018
神奈川県厚木市中町4-9-18
本厚木トーセイビルⅡ302
営業時間:9:00~18:30
定休日:水曜日
弊社について
© ME不動産神奈川 All rights reserved.
 閲覧履歴